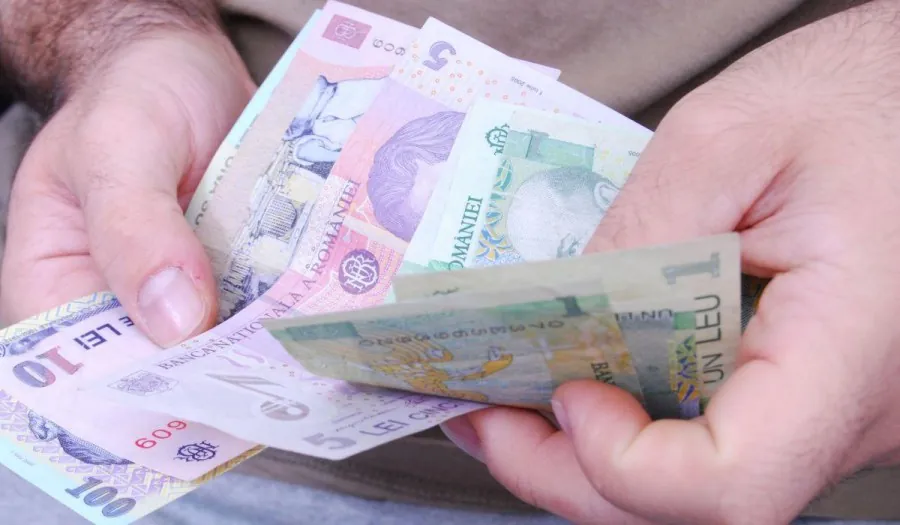
Ratele bancare pot fi suspendate până la nouă luni. Diferențe între creditele de nevoi personale și cele ipotecare
"Măsoară de două ori și taie o singură dată!", așa sună un proverb aplicat de autorități în plină pandemie, cu privire la actul normativ de amânare a plății ratelor la creditele bancare (inclusiv contracte de leasing). Deși, dacă ar fi să ne gândim mai bine, a cam fost taman... invers.
Ordonanța a fost publicată, în fine, în Monitorul Oficial, mai așteptăm doar normele de aplicare. Totuși, deja se pot face câteva considerații. Mai întâi, s-ar impune explicitarea sintagmei "debitori ale căror venituri au fost afectate direct sau indirect de situația gravă generată de epidemia de COVID-19", însă ni se explică faptul că normele de aplicare vor clarifica acest aspect. În ceea ce privește formula adoptată de legiuitor în textul de lege, pe undeva era firesc ca împingerea termenului de achitare a împrumutului cu până la nouă luni să fie însoțită și de unele repercusiuni asupra clienților. Băncile comerciale prezente în România, în majoritate cu capital străin, nu sunt nici cămătari, dar nici instituții de binefacere. Unde mai pui că statul se împrumută constant pentru a achita diverse "aspecte" bugetare, dar asta este o altă discuție.
De la prima ieșire ușor intempestivă a ministrului de Finanțe pe post de binefăcător al clienților, în care anunța amânări de credite online, fără multe detalii, lucrurile s-au mai schimbat și chiar pe ici, pe colo, ce să vezi, în punctele esențiale. Dobânda datorată de clienții băncilor pe perioada amânării ratelor se va capitaliza în cazul creditelor de nevoi personale, chiar și în cazul celor de nevoi personale garantate cu ipotecă și se va achita până la noul final al perioadei contractuale. Mai exact, ratele dobânzilor neachitate la timp (suspendate) vor genera și ele dobânzi, ceea ce va face ca dobânda efectivă a împrumutului să fie mai mare față de cea stabilită în momentul semnării contractului. Pe de altă parte, dobânda este zero la sută pentru dobânda aferentă perioadei de suspendare, iar plata de către debitori se va face eșalonat în 60 de rate egale în cazul datoriilor izvorâte din contractele de credit ipotecare. Recunoaștem că ne scapă motivația acestei distincții, ca să nu spunem discriminări, între cele două produse de creditare.
În ceea ce privește suspendarea achitării ratelor bancare de către debitori persoane juridice, acestora li se solicită să dețină certificatele pentru situații de urgență și să nu fie în procedura de insolvență, conform datelor de la Registrul Comerțului.
În oricare dintre situații, nu putem recomanda decât moderație și prudență.
0 comentarii
Lasă un comentariu
Utilizatorul este singurul responsabil de conținutul mesajelor pe care le postează și își asumă toate consecințele.
ATENȚIE: Comentariile nu se publică automat, vor fi moderate. Mesajele care conțin cuvinte obscene, anunțuri publicitare, atacuri la persoană, jigniri, amenințări și cele vulgare, xenofobe sau rasiste sunt interzise de legislația în vigoare.
Prin comentariul meu sunt implicit de acord cu politica de confidențialitate conform regulamentului GDPR și cu Termenii și condițiile de utilizare ale site-ului.