Regim special de TVA pentru agricultori
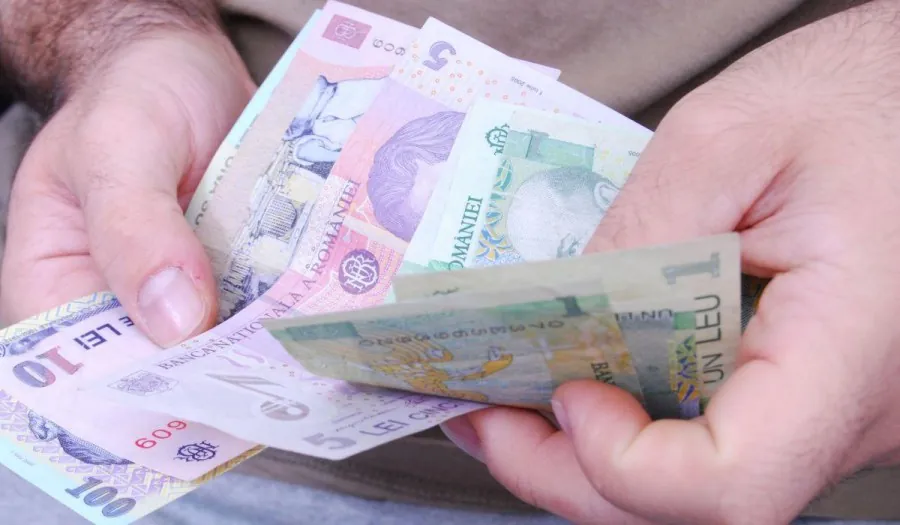
De luni, fermierii vor avea de ales: fie aplică regimul normal de TVA, fie optează pentru un regim special, în condiţiile OUG 84/2016, care va modifica Codul Fiscal.
Regimul special de TVA constă într-o cotă forfetară care se va aplica gradul, pe parcursul a trei ani, din 2017 şi până în 2019. Procentele de compensare în cotă forfetară vor fi de: unu la sută (2017), patru la sută (2018) şi opt la sută (2019). Dacă notifică Fiscul cu privire la faptul că optează pentru regimul special de TVA, fermierul va fi scutit de înregistrarea în scopuri de TVA la momentul în care atinge o anumită cifră de afaceri (plafonul e de 220.000 de lei - n.r.), ţinerea evidenţelor în scopuri de TVA şi depunerea decontului de taxă.
Fermierul - persoană fizică, persoană fizică autorizată, întreprindere individuală sau întreprindere familia - nu va putea colecta TVA şi nici deduce TVA pentru achiziţiile efectuate în cadrul activităţii efectuate în regimul special.
0 comentarii
Lasă un comentariu
Utilizatorul este singurul responsabil de conținutul mesajelor pe care le postează și își asumă toate consecințele.
ATENȚIE: Comentariile nu se publică automat, vor fi moderate. Mesajele care conțin cuvinte obscene, anunțuri publicitare, atacuri la persoană, jigniri, amenințări și cele vulgare, xenofobe sau rasiste sunt interzise de legislația în vigoare.
Prin comentariul meu sunt implicit de acord cu politica de confidențialitate conform regulamentului GDPR și cu Termenii și condițiile de utilizare ale site-ului.