Ghidul veniturilor neimpozabile în România. Ce sume sunt scutite de impozit și care sunt excepțiile
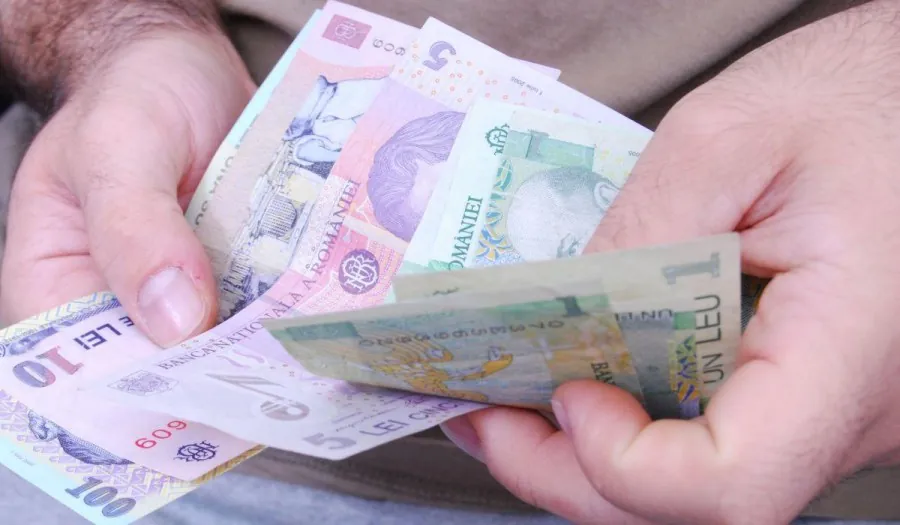
Legislația fiscală din România stabilește că impozitul pe venit, calculat în general în cotă de 10%, nu se aplică pentru toate sumele încasate de persoanele fizice. Codul fiscal prevede o serie de categorii de venituri neimpozabile, menite să protejeze anumite tipuri de sprijin social, educațional sau compensatoriu.
Totuși, scutirea de impozit pe venit nu înseamnă automat și scutire de la contribuțiile de sănătate sau sociale, iar unele venituri aparent scutite pot fi taxate în funcție de condițiile în care sunt obținute.
Ajutoare sociale, burse și performanță sportivă
Statul nu impozitează sprijinul financiar cu destinație specială. În această categorie intră ajutoarele și indemnizațiile acordate din fonduri publice sau de la organizații neguvernamentale, dar și indemnizațiile pentru maternitate, risc maternal, îngrijirea copilului bolnav ori a pacienților oncologici. De asemenea, indemnizațiile de incapacitate temporară de muncă primite de persoanele care nu au venituri din salarii sunt scutite de impozit.
În domeniul educației, toate tipurile de burse acordate elevilor și studenților sunt neimpozabile, inclusiv facilitățile sub formă de cazare, masă sau echipamente oferite în învățământul profesional și dual. În plus, premiile obținute la competiții școlare sau sportive de înaltă performanță, cum sunt medaliile la campionate europene, mondiale ori jocuri olimpice, beneficiază de regim neimpozabil.
Despăgubiri, pensii și regimul moștenirilor sau donațiilor
Banii primiți din asigurări drept despăgubiri, sumele obținute în urma exproprierilor sau compensațiile pentru daune materiale și morale nu se impozitează. La capitolul pensii, sunt scutite cele acordate invalizilor, orfanilor și văduvelor de război, precum și cele ale personalului din sistemul de apărare rănit în misiuni. Pentru pensiile obișnuite se aplică un plafon neimpozabil de 3.000 de lei lunar, fiind taxată doar suma ce depășește acest prag.
Banii sau bunurile primite prin moștenire ori donație sunt neimpozabile la momentul primirii, însă imobilele au reguli speciale. O donație imobiliară este scutită de impozit doar dacă se face între soți sau rude până la gradul al treilea. În cazul moștenirilor imobiliare, succesiunea trebuie finalizată în maximum doi ani de la deces pentru a fi scutită. Depășirea acestui termen atrage un impozit de 1% din valoarea masei succesorale.
Dacă ești de o etnie, furi din străinătate, ai rețele de cersetorie, ești pește, interlop, milițian corupt, statul nu te controlează. Statul are boală pe oamenii cinstiți, care muncesc.
Nu inteleg de ce trebuie sa platim impozit pentru o casa sau apartament proprietate pentru care am platim impozit atunci cand s-au perfectat actele ! Autoturismul are acelasi regim ! De ce ?
Samsareala de masini, prestarile de servicii, inchirierile de locuinte...you name it.
pensia din strainatate se impoziteaza?
CU CE? Am avut in 35 de ani cel puțin18-20 de ucenici in postul cel mai greu. 5 au rămas,10 au figit, că aveau parintii pile,si restul niste rable fără responsabilitate si drag de muncă.Habarnauți.
De jumulit ...ii jumuleste si urmareste/Verifica tot pe aia DEJA in baza lor de date . Cine lucreaza la negru/clandestin sunt in siguranta . Ii verifica FUNCTIONARUL baricadat in Birou :) ?